日股领涨 美股屡创新高!假期大类资产表现一览
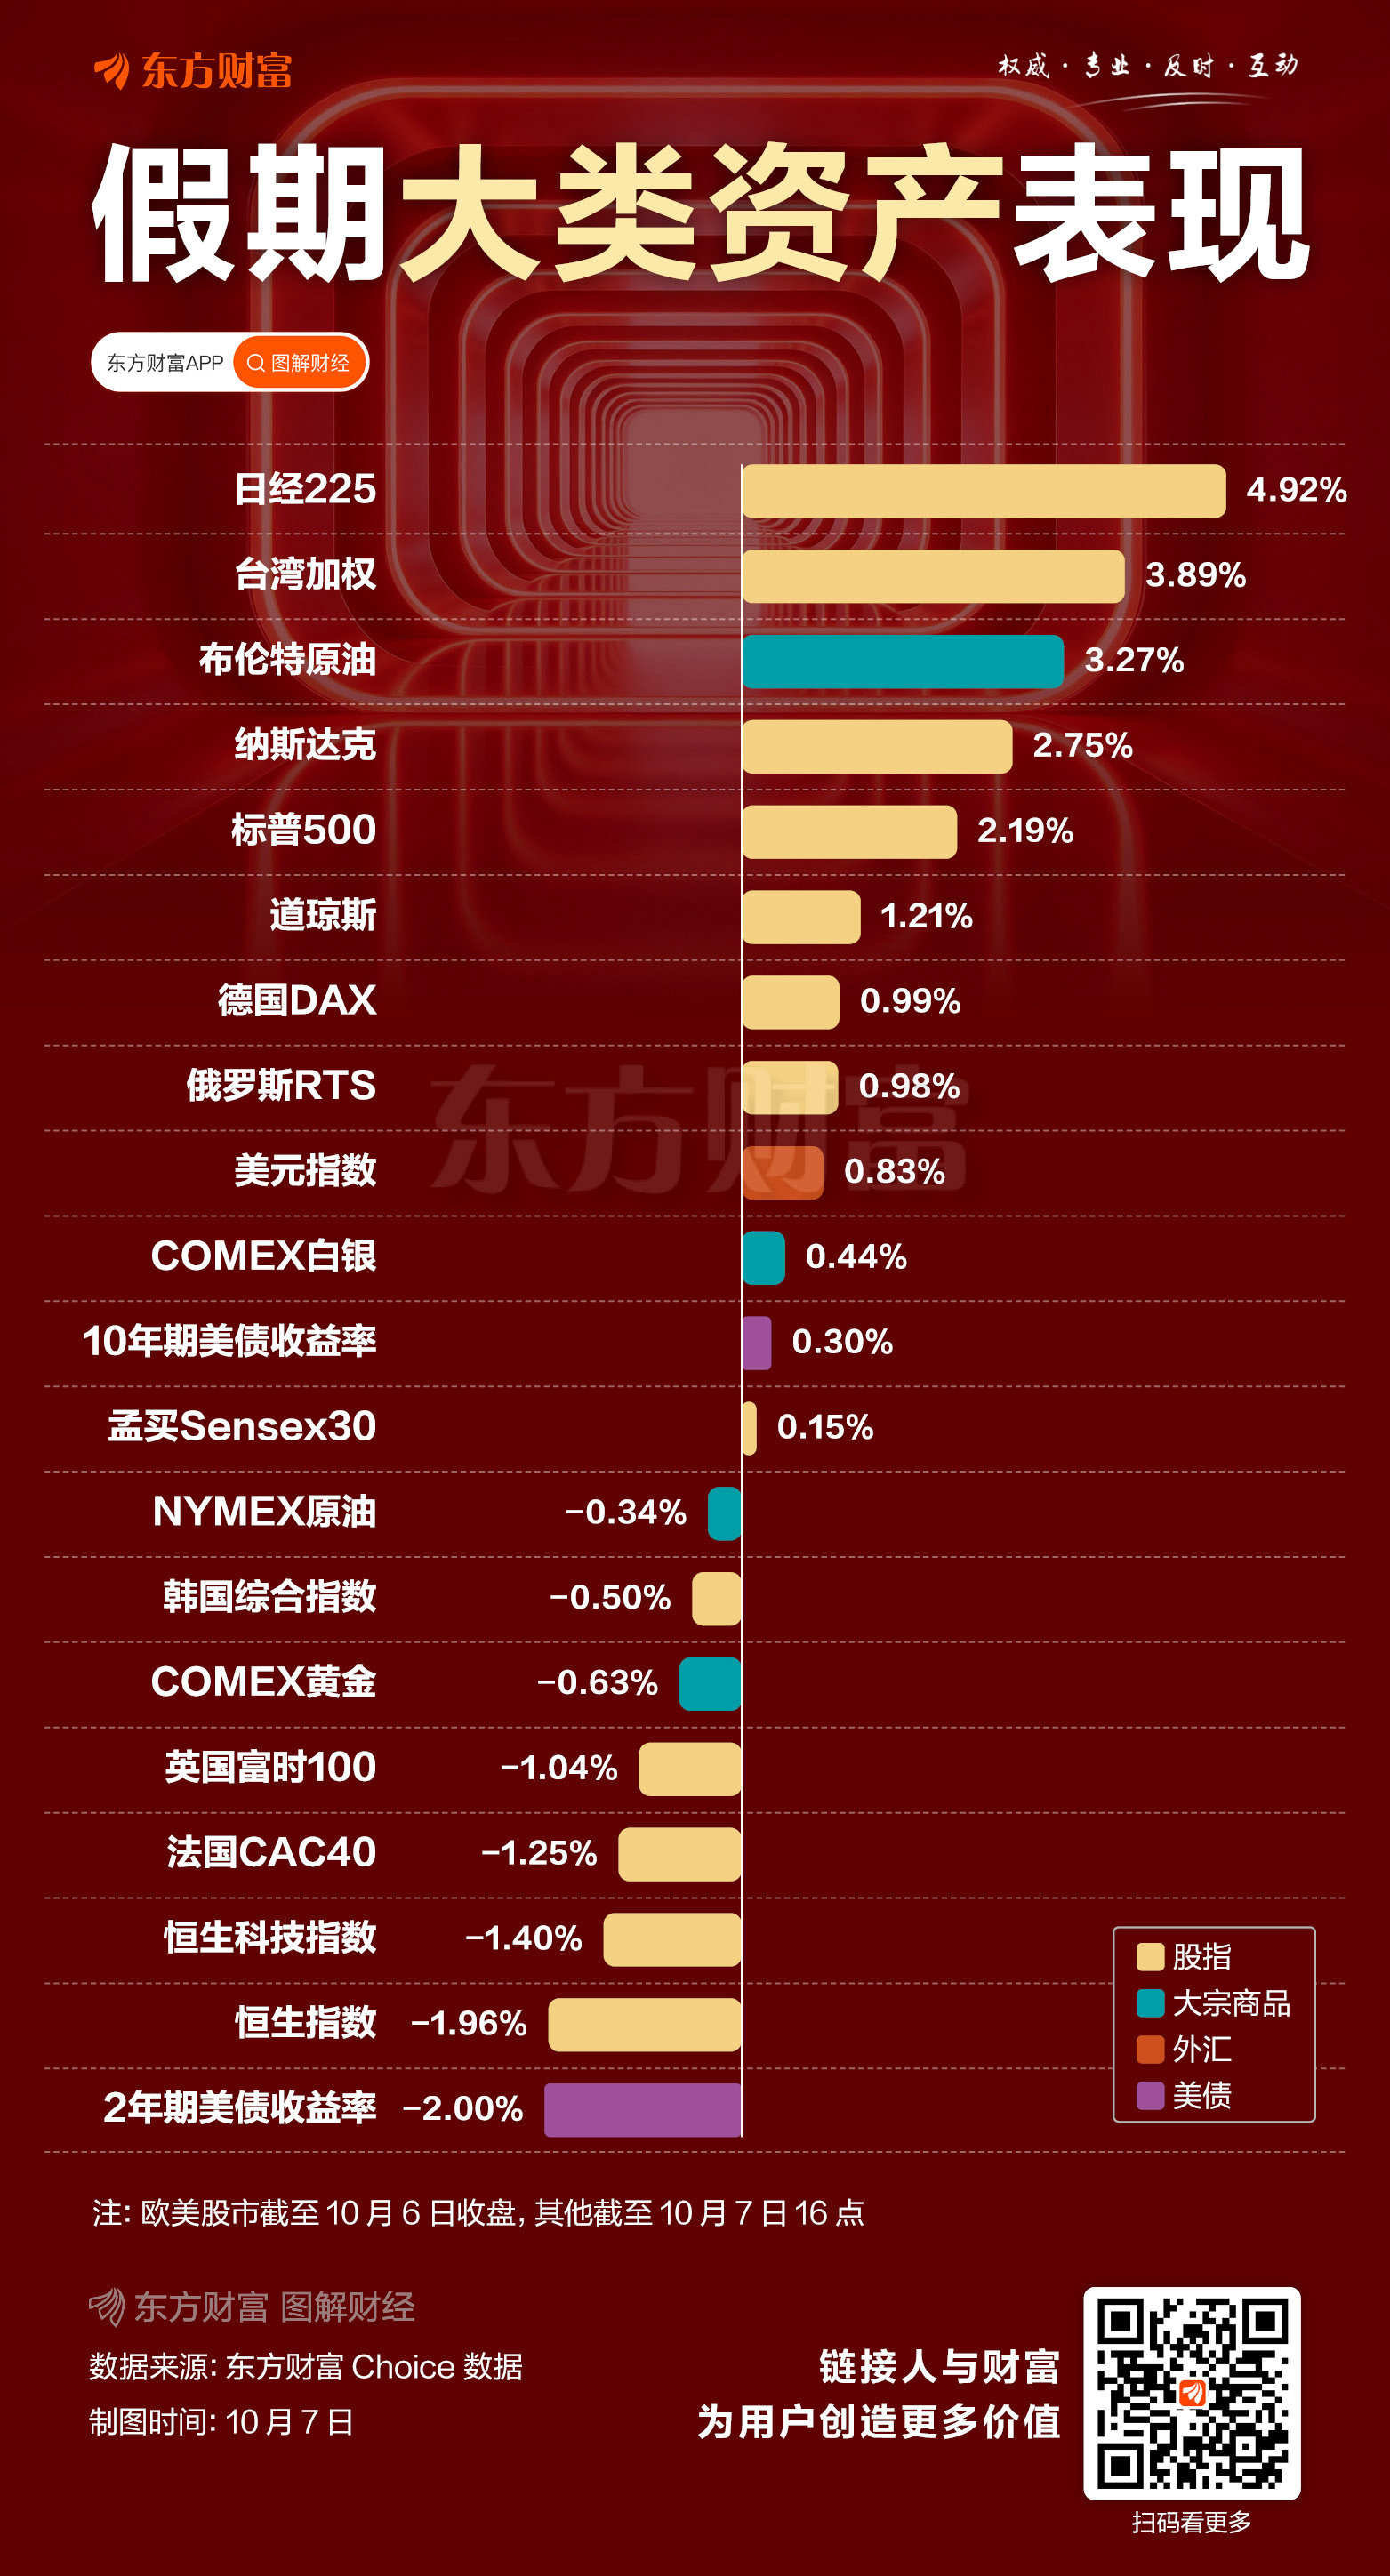
国庆假期已接近尾声,从全球大类资产表现来看,日股、美股、中国台湾股市领涨,欧洲、韩国和香港股市表现一般,金银、原油、美债收益率表现分化,美元指数相对强势。
全球重要股指方面,日经225以4.92%的涨幅领涨全球主要股指;中国台湾股市表现同样亮眼,台湾加权指数涨幅达3.89%;韩国综合指数今日大跌1.98%,抹平假期前两日涨幅,累计跌0.50%。
三地股市表现均与AI和半导体产业链相关。10月1日,日本央行公布的9月货币政策会议意见摘要显示加息预期减弱,叠加日元兑美元走弱,直接利好出口导向型的半导体设备与电子元件板块。韩国9月半导体出口额达603亿美元,同比激增262.8%,首次突破600亿美元大关,对其半导体板块形成逻辑支撑。台湾股市驱动力量同样是半导体,权重股台积电上涨超4%,并于前日创下历史新高,带动指数走高。
美股方面,三大指数假期期间全线收涨,纳斯达克涨幅2.75%,标普500涨幅2.19%,道琼斯指数涨幅1.21%。值得一提的是,10月6日,标普500指数首次收于7800点上方,创历史新高,纳斯达克综合指数连续第二日创历史新高。
与全球主要股市的普涨格局形成鲜明对比,港股假期期间表现疲弱。恒生指数区间跌幅1.96%,恒生科技指数跌幅1.40%。
承压的核心原因在于流动性层面的“双重挤压”。一方面,美国国债收益率持续高企,港元联系汇率机制将美国利率周期传导至香港,在全球金融条件收紧的环境下,港股脆弱性更为突出。另一方面,国庆假期期间港股通暂停,南向资金缺席,市场缺乏承接力量。叠加部分中资券商落实监管要求、限制内地存量投资者“只卖不买”,进一步增加了抛售压力。
大宗商品方面,布伦特原油上涨3.27%,但NYMEX原油下跌0.34%,两大基准油价走势明显分化。COMEX黄金微跌0.63%,COMEX白银上涨0.44%,整体波动不大,美元指数相对强势(+0.83%)对黄金形成了一定压制。
美债收益率同样表现分化,10年期美债收益率上行0.30%,而2年期收益率下行2.00%,收益率曲线呈现陡峭化特征,反映出市场对短期利率见顶的预期与对长期通胀或财政风险的担忧并存。
往后看,市场关注的焦点将转向A股节后开盘能否承接亚太市场的乐观情绪,以及美债收益率的走向是否会重新成为全球股市的压制因素。
中金公司认为,10月整体仍是“海外看数据、国内等政策”的验证期。海外重点跟踪美国通胀、非农及美联储政策预期;国内重点观察节后政策是否加码,以及购房贴息、地方债等工具落地实效。
配置上,科技等待产业趋势和流动性改善,周期关注美联储政策变化,内需等待政策发力;在增量催化尚未明确之前,红利资产仍可作为组合中的防御型配置。具体到行业层面,结合中金策略行业赔率胜率打分模型,油气化工、银行、保险、创新药、交运以及科技硬件或有机会。
(文章来源:东方财富研究中心)
评论交流
0